
Bukan Investor, Kenapa Vonis MSCI Bisa Bikin IHSG Ambrol?
- MSCI bukan pengelola dana investasi, tetapi keputusannya bisa memengaruhi IHSG. Ini cara kerja indeks global dan pengaruhnya terhadap saham.
Muhammad Imam Hatami
Author
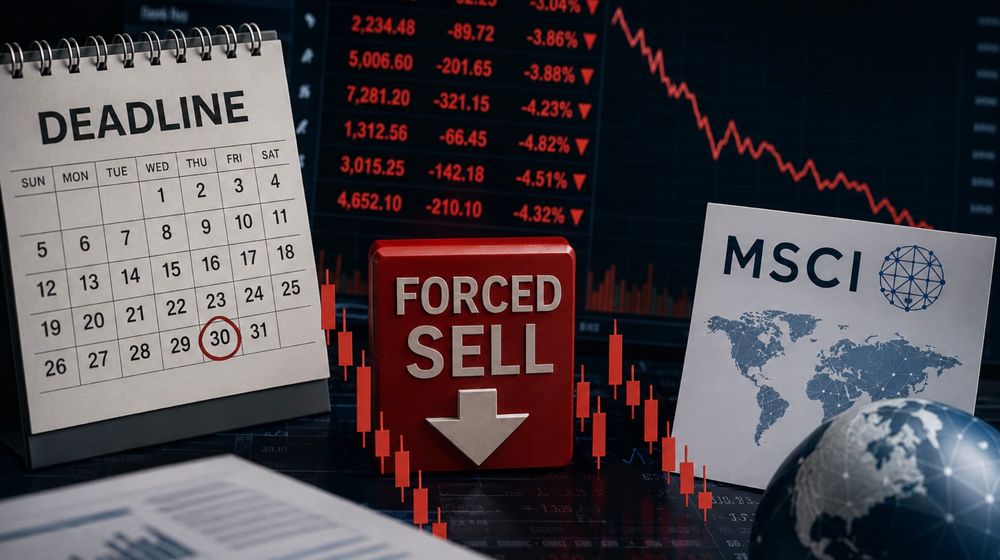
JAKARTA, TRENASIA.ID – Morgan Stanley Capital International (MSCI) menjadi salah satu lembaga yang memiliki pengaruh besar terhadap pergerakan pasar saham global, termasuk Indeks Harga Saham Gabungan (IHSG).
Meski tidak mengelola dana investasi secara langsung, keputusan MSCI mengenai klasifikasi pasar dan komposisi indeks dapat memengaruhi aliran modal asing ke suatu negara.
Kekuatan MSCI terletak pada perannya sebagai penyedia indeks acuan atau benchmark yang digunakan oleh berbagai pengelola dana investasi di seluruh dunia. Indeks tersebut menjadi pedoman bagi investor dalam menentukan alokasi aset, mengukur kinerja portofolio, serta mengevaluasi risiko investasi di berbagai negara.
Dengan posisi tersebut, perubahan status suatu negara dalam klasifikasi MSCI berpotensi memicu penyesuaian portofolio dalam skala besar. Apabila saham-saham suatu negara dikeluarkan dari indeks yang menjadi acuan investor, permintaan terhadap saham tersebut dapat berkurang seiring dengan penyesuaian strategi investasi.
Baca juga : Pembukaan LQ45 Hari Ini: CPIN dan ICBP Meroket, MAPI Loyo
Apa Itu MSCI dan Mengapa Berpengaruh terhadap Pasar Saham?
MSCI merupakan perusahaan penyedia indeks pasar saham, data investasi, dan analitik risiko yang produknya digunakan secara luas oleh industri keuangan global. Perusahaan ini mengembangkan berbagai indeks yang mengelompokkan saham berdasarkan kriteria tertentu, termasuk ukuran perusahaan, likuiditas, dan aksesibilitas bagi investor internasional.
Salah satu produk yang paling dikenal adalah MSCI Emerging Markets Index, yakni indeks yang mencakup saham-saham dari negara yang dikategorikan sebagai pasar berkembang. Indeks ini menjadi salah satu acuan bagi pengelola dana investasi yang ingin memperoleh eksposur terhadap pasar negara berkembang.
MSCI tidak secara langsung membeli atau menjual saham ketika mengumumkan perubahan indeks. Namun, keputusan tersebut dapat memengaruhi transaksi investor yang menggunakan indeks MSCI sebagai tolok ukur portofolionya.
Pengaruh tersebut terutama terlihat pada dana investasi pasif, seperti exchange-traded fund (ETF), yang dirancang untuk mengikuti kinerja indeks tertentu. Ketika komposisi indeks berubah, pengelola dana pasif perlu menyesuaikan portofolionya agar tetap sesuai dengan indeks yang diikuti.
Sementara itu, pengelola dana aktif juga menggunakan indeks MSCI sebagai pembanding kinerja. Mereka dapat menyesuaikan kepemilikan saham berdasarkan perubahan bobot indeks, prospek pasar, dan pertimbangan risiko.
Artinya, kekuatan MSCI bukan berasal dari kepemilikan modal investasi secara langsung, melainkan dari perannya dalam membentuk standar pengukuran dan pengambilan keputusan investasi global.
Baca juga : Turun Lagi, IHSG Hari Ini Dibuka di Level 5.310
Mengapa Keputusan MSCI Bisa Mengguncang IHSG?
Pengaruh MSCI terhadap IHSG berkaitan erat dengan peran investor asing di pasar saham Indonesia. Investor institusional global menggunakan berbagai indeks MSCI untuk menentukan negara, sektor, dan saham yang menjadi bagian dari portofolio investasi mereka.
Ketika MSCI mengubah bobot saham Indonesia atau mengubah klasifikasi pasar Indonesia, pengelola dana yang menggunakan indeks tersebut sebagai acuan dapat melakukan penyesuaian kepemilikan. Jika perubahan tersebut memicu penurunan eksposur terhadap Indonesia, tekanan jual saham berpotensi meningkat.
Mekanisme ini dapat memengaruhi IHSG melalui beberapa jalur.
Pertama, penyesuaian portofolio oleh investor institusional dapat meningkatkan volume transaksi jual pada saham-saham yang terdampak. Tekanan tersebut berpotensi menekan harga saham, terutama saham berkapitalisasi besar yang memiliki bobot signifikan dalam indeks.
Kedua, perubahan klasifikasi dapat memengaruhi persepsi investor terhadap daya tarik dan aksesibilitas pasar modal Indonesia. Apabila keputusan MSCI dipandang sebagai sinyal memburuknya transparansi atau tata kelola pasar, investor dapat meningkatkan premi risiko yang mereka tuntut untuk berinvestasi di Indonesia.
Ketiga, tekanan jual dapat meluas ke saham-saham lain ketika investor merespons ketidakpastian dengan mengurangi risiko portofolio. Dalam situasi tersebut, penurunan harga tidak hanya dipengaruhi oleh transaksi yang mengikuti indeks, tetapi juga oleh sentimen pasar dan keputusan investor lainnya.
Dengan demikian, pengaruh MSCI terhadap IHSG tidak semata-mata berasal dari perubahan teknis indeks. Keputusan tersebut juga dapat memengaruhi persepsi risiko, ekspektasi arus modal asing, dan kepercayaan investor terhadap pasar modal Indonesia.
Baca juga : Bidik Nasabah Kaya, OCBC Perkuat Layanan Pengelolaan Kekayaan
Dalam klasifikasi MSCI, Emerging Market atau pasar berkembang merupakan kategori yang mencakup negara-negara yang memenuhi kriteria MSCI untuk kelompok tersebut. Indonesia selama ini menjadi bagian dari kelompok pasar berkembang.
Sementara itu, Standalone Market merupakan kategori tersendiri bagi pasar yang tidak dimasukkan ke dalam kelompok Developed Market, Emerging Market, maupun Frontier Market. Perubahan ke kategori ini dapat berdampak pada aksesibilitas pasar bagi investor internasional serta penggunaan saham negara tersebut dalam indeks global MSCI.
Apabila Indonesia benar-benar dipindahkan ke kategori Standalone Market, saham-saham Indonesia berpotensi tidak lagi menjadi bagian dari indeks MSCI Emerging Markets. Kondisi tersebut dapat memicu penyesuaian portofolio oleh dana investasi yang menjadikan indeks tersebut sebagai acuan.
Namun, besarnya dampak terhadap arus modal tidak bisa disamakan dengan seluruh dana asing yang keluar secara otomatis. Dampak aktual akan bergantung pada keputusan final MSCI, indeks yang diikuti masing-masing investor, komposisi portofolio, serta kebijakan investasi setiap pengelola dana.
Karena itu, perubahan klasifikasi pasar perlu dibedakan dari penurunan bobot saham atau penghapusan saham tertentu dari indeks. Ketiganya memiliki mekanisme dan potensi dampak yang berbeda.
Chrisna Chanis Cara
Editor