
Peta Persaingan Maskapai Indonesia, Lion Air dan Garuda Saling Tempel
- Persaingan penerbangan Indonesia masih didominasi Lion Air dan Garuda Indonesia. Simak strategi multi-merek, pangsa pasar, dan tantangan bisnis Industri penerbangan di Indonesia.
Muhammad Imam Hatami
Author
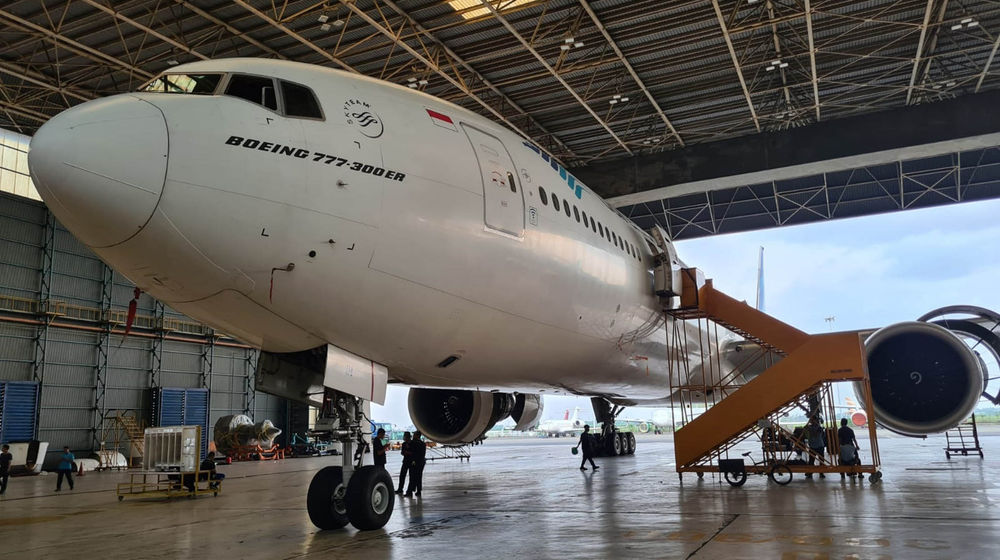
JAKARTA, TRENASIA.ID – Persaingan industri penerbangan Indonesia masih terkonsentrasi pada dua kelompok usaha besar, yakni Lion Air Group dan Garuda Indonesia Group.
Keduanya bersaing melalui strategi bisnis yang berbeda, mulai dari penerbangan berbiaya rendah atau low-cost carrier (LCC), layanan penuh atau full-service carrier (FSC), hingga perluasan jaringan rute domestik dan internasional.
Lion Air Group menjadi pemain dominan di pasar penerbangan domestik berkat strategi multi-merek dan jaringan penerbangan yang luas. Sementara itu, Garuda Indonesia Group berupaya memperkuat posisinya melalui Garuda Indonesia dan Citilink, dengan mengandalkan kombinasi layanan premium, penerbangan berbiaya rendah, serta integrasi bisnis maskapai milik negara.
Berdasarkan angka yang beredar dalam industri penerbangan dan mengacu pada data yang dikaitkan dengan Asosiasi Maskapai Penerbangan Nasional Indonesia (INACA), Lion Air Group disebut menguasai sekitar 62% pangsa pasar domestik. Adapun Garuda Indonesia Group, yang terdiri atas Garuda Indonesia dan Citilink, diperkirakan menguasai sekitar 27%.
Jika menggunakan kedua angka tersebut dengan basis pengukuran yang sama, gabungan pangsa pasar kedua grup mencapai sekitar 89%. Angka ini menggambarkan tingginya konsentrasi pasar penerbangan domestik Indonesia.
Namun, angka tersebut perlu dibaca berdasarkan periode, jumlah penumpang atau kapasitas kursi yang digunakan, serta cakupan maskapai yang masuk dalam masing-masing grup.
Baca juga : BRI Luncurkan Qlola Mobile, Transaksi Korporasi Bisa Disetujui lewat HP
Lion Air Group Dominasi Pasar dengan Strategi Multi-Merek
Lion Air Group memiliki keunggulan dalam menjangkau berbagai segmen penumpang melalui sejumlah merek maskapai. Strategi ini memungkinkan grup tersebut melayani pasar penerbangan berbiaya rendah, penumpang kelas menengah, hingga rute regional yang membutuhkan pesawat berkapasitas lebih kecil.
Lion Air menjadi tulang punggung bisnis grup di segmen penerbangan berbiaya rendah. Maskapai ini melayani berbagai rute domestik dengan permintaan tinggi, terutama yang menghubungkan kota-kota besar dan pusat aktivitas ekonomi.
Di segmen berbeda, Batik Air menawarkan layanan yang lebih lengkap dengan jaringan domestik dan internasional. Kehadiran Batik Air memungkinkan Lion Air Group menjangkau konsumen yang mempertimbangkan kenyamanan dan fasilitas penerbangan, selain harga tiket.
Sementara itu, Wings Air berfokus pada konektivitas regional, termasuk rute jarak pendek menuju kota-kota yang tidak selalu memiliki permintaan cukup besar untuk dilayani pesawat berbadan lebih besar. Peran tersebut penting bagi konektivitas wilayah di luar pusat ekonomi utama.
Super Air Jet memperkuat persaingan Lion Air Group di segmen penerbangan berbiaya rendah dengan menyasar konsumen yang sensitif terhadap harga. Kehadiran beberapa merek dalam satu kelompok usaha membuat Lion Air Group dapat membangun jangkauan pasar yang lebih luas dibandingkan jika hanya mengandalkan satu maskapai.
Keunggulan Lion Air Group tidak hanya terletak pada jumlah merek, tetapi juga pada skala operasi, jaringan rute, dan kemampuan mengalokasikan kapasitas sesuai karakteristik pasar. Meski demikian, besarnya armada juga membawa tantangan berupa kebutuhan perawatan pesawat, pengelolaan awak, biaya bahan bakar, dan konsistensi ketepatan waktu penerbangan.
Baca juga : Menilik Ekspor Gas Singapura di Tengah Kebutuhan Domestik
Garuda Indonesia Group Andalkan Dua Segmen Pasar
Garuda Indonesia Group menempati posisi sebagai pesaing utama Lion Air Group, tetapi dengan pendekatan bisnis yang berbeda. Grup ini mengoperasikan Garuda Indonesia sebagai maskapai layanan penuh dan Citilink sebagai maskapai berbiaya rendah.
Garuda Indonesia menyasar penumpang yang membutuhkan layanan lebih lengkap, kenyamanan perjalanan, serta konektivitas untuk perjalanan bisnis dan rute tertentu. Segmen ini membuat Garuda tidak semata-mata bersaing berdasarkan harga tiket, tetapi juga kualitas layanan dan jaringan penerbangan.
Citilink, di sisi lain, menjadi instrumen persaingan Garuda Indonesia Group di pasar yang lebih sensitif terhadap harga. Dengan model bisnis LCC, Citilink berupaya menjangkau konsumen yang mengutamakan efisiensi biaya perjalanan.
Kombinasi dua merek tersebut memungkinkan Garuda Indonesia Group melayani segmen pasar yang berbeda. Tantangannya adalah menjaga efisiensi operasional sekaligus meningkatkan kapasitas dan kualitas layanan di tengah persaingan harga yang ketat.
Angka pangsa pasar Garuda Indonesia Group juga perlu dibedakan berdasarkan indikator yang digunakan. Estimasi sekitar 27% yang disebutkan dalam data industri tidak selalu dapat dibandingkan langsung dengan angka kapasitas kursi sekitar 35% atau pernyataan manajemen mengenai pangsa pasar 30–35%. Perbedaan periode pengukuran, jumlah penumpang, kapasitas yang tersedia, dan cakupan maskapai dapat menghasilkan angka yang berbeda.
Di tengah persaingan tersebut, Garuda Indonesia Group menghadapi pekerjaan besar untuk memperkuat kondisi operasional, meningkatkan utilisasi armada, dan memastikan pertumbuhan kapasitas dapat berjalan seiring dengan kesehatan keuangan perusahaan.
Salah satu strategi yang diarahkan untuk memperkuat posisi maskapai milik negara adalah integrasi komersial Garuda Indonesia, Citilink, dan Pelita Air. Langkah ini ditujukan untuk meningkatkan koordinasi jaringan, efisiensi, serta daya saing kelompok usaha penerbangan nasional.
Pelita Air, yang berada di bawah Pertamina, menambah pilihan kapasitas dan jaringan dalam ekosistem maskapai milik negara. Kehadirannya berpotensi melengkapi layanan Garuda Indonesia dan Citilink, meskipun efektivitas integrasi akan bergantung pada pembagian rute, strategi harga, pemanfaatan armada, serta pelaksanaan operasional.
Jika koordinasi berjalan efektif, integrasi tersebut berpotensi mengurangi tumpang tindih rute, memperbaiki pemanfaatan kapasitas, dan memperluas pilihan perjalanan bagi penumpang.
Namun, integrasi komersial tidak otomatis membuat seluruh maskapai memiliki pangsa pasar yang sama atau menghilangkan kebutuhan untuk bersaing berdasarkan karakteristik masing-masing merek.
Target peningkatan pangsa pasar Garuda Indonesia Group hingga 50% dalam lima tahun, sebagaimana disebutkan dalam materi awal, juga perlu dikaitkan dengan pernyataan resmi manajemen dan periode target yang jelas.
Penambahan armada hingga 120 pesawat akan menjadi faktor penting jika target tersebut benar-benar menjadi strategi perusahaan, tetapi realisasinya bergantung pada ketersediaan pesawat, pendanaan, kesiapan perawatan, dan permintaan pasar.
Baca juga : KUR BRI Capai Rp144,59 Triliun, Pertanian Jadi Penerima Terbesar
AirAsia dan Maskapai Lain Berebut Ruang di Pasar
Di luar Lion Air Group dan Garuda Indonesia Group, sejumlah maskapai masih berupaya memperbesar pangsa pasar melalui segmen tertentu. Indonesia AirAsia, misalnya, memiliki posisi yang menonjol dalam penerbangan internasional berbiaya rendah, meskipun kekuatannya di pasar domestik tidak sebesar dua grup utama tersebut.
Strategi Indonesia AirAsia cenderung menitikberatkan pada konektivitas internasional, termasuk rute yang menghubungkan Indonesia dengan berbagai destinasi regional. Pasar internasional memberi peluang bagi maskapai untuk menjangkau permintaan perjalanan lintas negara, wisata, dan kunjungan keluarga.
Di sisi lain, TransNusa berupaya membangun posisi melalui pilihan rute dan layanan yang disesuaikan dengan pasar yang dilayani. Sriwijaya Air dan NAM Air juga pernah menjadi bagian penting dari peta persaingan domestik, meskipun skala dan kondisi operasional setiap maskapai dapat berubah dari waktu ke waktu.
BBN Airlines Indonesia turut masuk dalam persaingan penerbangan nasional dengan model bisnis dan jaringan yang perlu dilihat berdasarkan perkembangan operasional terbarunya. Karena itu, penilaian terhadap pangsa pasar maskapai di luar dua grup terbesar perlu menggunakan data terbaru, bukan hanya berdasarkan daftar operator yang memiliki izin atau pernah beroperasi.
Persaingan pada kelompok maskapai ini menunjukkan bahwa peluang pasar tidak hanya ditentukan oleh jumlah armada. Pemilihan rute, kemampuan menjaga biaya, kemitraan, serta konsistensi layanan juga menjadi faktor penting untuk mempertahankan bisnis.
Muhammad Imam Hatami
Editor